Ist die Türkei im EU-VIES? Nein. Die Türkei ist kein Mitgliedstaat der Europäischen Union; türkische USt-Registrierungen können nicht über das EU-VIES-Portal der Europäischen Kommission validiert werden. Zur Überprüfung eines türkischen Geschäftspartners müssen Finance- und Compliance-Teams dessen 10-stellige Steuernummer (VKN — Vergi Kimlik Numarası) in den offiziellen Registern der türkischen Steuerverwaltung (Gelir İdaresi Başkanlığı — GİB) verifizieren.
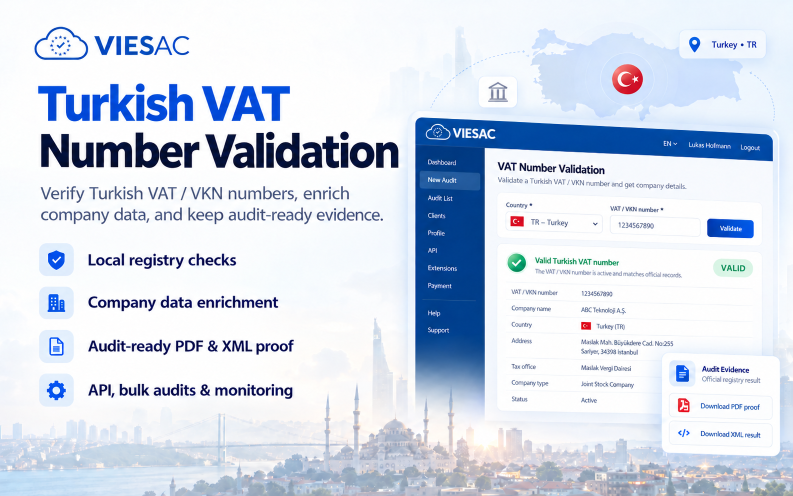
Internationale Finanzabteilungen, ERP-Systeme und europäische B2B-Plattformen stoßen regelmäßig auf Hürden, wenn sie türkische Lieferanten, Industriehersteller oder Logistikpartner in VIES suchen. Da die Türkei außerhalb des EU-MwSt-Binnenmarktes liegt, schlagen standardmäßige VIES-Abfragen mit dem Fehler „ungültiger Ländercode“ fehl.
Ob Importe im Rahmen der EU-Türkei-Zollunion (Warenverkehrsbescheinigung A.TR), grenzüberschreitende Tech- und Fertigungsdienstleistungen, die Einhaltung der türkischen E-Rechnungspflicht (e-Fatura und e-Arşiv) oder der Nachweis der Unternehmereigenschaft für das internationale Reverse-Charge-Verfahren: Eine lückenlose Dokumentation für die Kontrollprüfung schützt vor kostspieligen Steuernachforderungen.
1Türkische Kennungen: VKN (Unternehmens-Steuer-ID) vs. TCKN (Personen-ID)
Ein klassischer Fehler im grenzüberschreitenden Handel mit der Türkei ist die Verwechslung von unternehmerischen Steuernummern mit persönlichen Identifikationsnummern. Türkische Behörden unterscheiden zwei Formate:
| Kennung | Ausstellende Behörde | Stellen & Format | Hauptfunktion im Geschäftsverkehr | Für B2B-USt & Rechnungen? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 Ziffern (z. B. 6220529513 oder TR6220529513) | Offizielle Steuer-ID & MwSt-Nummer für Kapitalgesellschaften, Institutionen & e-Fatura | Ja — B2B Standard |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 Ziffern (Bürger & Einzelunternehmen) | Nationale Personalausweisnummer, genutzt von Einzelunternehmern und Privatpersonen | Nur B2C / Einzelunternehmer |
Bei der Validierung türkischer Kapitalgesellschaften, Aktiengesellschaften (Anonim Şirket — A.Ş.) oder GmbHs (Limited Şirket — Ltd. Şti.) müssen Sie stets die 10-stellige VKN prüfen. Eine 11-stellige persönliche TCKN führt in B2B-Erfassungsmasken und Bankensystemen zu Ablehnungen.
2Der mathematische VKN-Prüfziffernalgorithmus (Modulo 10 / 9)
Jede authentische türkische VKN folgt einer offiziellen Berechnungsformel des Ministeriums für Schatzamt und Finanzen. Die 10. Stelle ist eine berechnete Prüfziffer über die Ziffern 1 bis 9:

Für jede Position \( i \) von 1 bis 9 mit Ziffer \( d_i \) wird ein Zwischenwert \( c_i = (d_i + 10 - i) \pmod{10} \) berechnet. Falls \( c_i \neq 0 \), gilt \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \) (bei 0 wird 9 gesetzt). Ist \( c_i = 0 \), ist \( v_i = 0 \).

Die Zwischenwerte werden summiert: \( S = \sum_{i=1}^{9} v_i \). Die Prüfziffer \( d_{10} \) muss \( (10 - (S \pmod{10})) \pmod{10} \) entsprechen. Weicht sie ab, ist die Nummer mathematisch ungültig.

Im grenzüberschreitenden B2B-Handel, bei EDI-Daten und in ERP-Systemen (SAP S/4HANA, Microsoft Dynamics, Oracle) wird das Ländercode-Präfix „TR“ vorangestellt (z. B. TR6220529513).
VIESAC führt diese Modulo 10/9 Prüfung in Echtzeit lokal durch. Tippfehler und Falscheingaben werden sofort abgefangen, ohne Serverressourcen der Finanzbehörden zu belasten.
3VKN vs. KDV: Steuerstatus und e-Fatura-Vorschriften
Ist jedes türkische Unternehmen mit VKN automatisch umsatzsteuerpflichtig? Unternehmen, die beim Vergi Dairesi (Finanzamt) registriert sind, erhalten eine VKN und unterliegen grundsätzlich der Mehrwertsteuer (KDV — Katma Değer Vergisi). Bei der Prüfung sind jedoch zwei Ebenen entscheidend:
- →Aktiver Steuerstatus: Das zuständige Finanzamt führt das Unternehmen aktiv, ohne Ruhen des Gewerbes oder steuerliche Sperrvermerke.
- →Pflichtregister e-Fatura (Mükellef Listesi): Unternehmen, die gesetzliche Umsatzgrenzen überschreiten (z. B. im E-Commerce, Energie- oder Baubereich), sind gesetzlich verpflichtet, Rechnungen über das staatliche e-Fatura-Netzwerk auszutauschen.
- →System e-Arşiv: Rechnungen an Partner, die nicht im e-Fatura-Register registriert sind, müssen digital signiert über das behördliche e-Arşiv Portal übermittelt werden.
Die Prüfung über VIESAC gibt Aufschluss darüber, ob der türkische Lieferant aktiv im GİB e-Fatura-Register geführt wird, wodurch Formfehler bei der Rechnungsstellung ausgeschlossen werden.
| Kernfrage | Gesetzliche Regelung |
|---|---|
| Können türkische USt-Nummern im EU-VIES geprüft werden? | Nein. Die Türkei ist kein EU-Mitglied. Die Prüfung erfolgt bei der GİB via VIESAC. |
| Wie ist das Format einer türkischen USt-Nummer? | Genau 10 Ziffern (VKN) für Unternehmen, international mit Präfix TR (12 Stellen). |
| Welche Daten bestätigt VIESAC? | Mathematische Prüfziffer, aktiver Status, Eintragung im GİB e-Fatura-Register und Nachweispfad. |
4E-Rechnungspflicht in der Türkei: GİB e-Fatura & e-Arşiv
Die Türkei besitzt eines der fortschrittlichsten digitalen Meldesysteme der Welt. Durch Vorgaben der Abgabenordnung (Vergi Usul Kanunu — VUK) sind Papierrechnungen zwischen größeren Wirtschaftsunternehmen weitgehend abgeschafft.
Sind beide Handelspartner im e-Fatura System registriert, ist das Ausstellen einer gewöhnlichen PDF- oder Papierrechnung nach türkischem Steuerrecht unzulässig und nichtig. Rechnungen müssen im UBL-TR XML-Format über den zentralen GİB-Knoten laufen.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
Für internationale Unternehmen garantiert die Anbindung von VIESAC an Einkauf und ERP, dass türkische Lieferanten-VKNs vor Rechnungsfreigabe validiert werden, um Zahlungsblockaden zu vermeiden.
5Türkische MwSt-Sätze (KDV) und B2B-Handelsregeln 2026
Das Mehrwertsteuersystem der Republik Türkei basiert auf dem Gesetz Nr. 3065 (Katma Değer Vergisi Kanunu). Die aktuellen Steuersätze für 2026 betragen:
- →Regelsatz (20%): Gilt für den Großteil aller Waren und gewerblichen Dienstleistungen.
- →Ermäßigter Satz (10%): Gilt für Grundnahrungsmittel, Beherbergung, Hotellerie, Bildungsleistungen und Arzneimittel.
- →Stark ermäßigter Satz (1%): Gilt für ausgewählte landwirtschaftliche Erzeugnisse und bestimmte Leasingverträge.
- →Nullsatz & Ausfuhren (0%): Warenausfuhren aus der Türkei sowie Dienstleistungen an ausländische Auftraggeber mit Nutzung im Ausland sind steuerbefreit (mit Vorsteuerabzug).
- →EU-Türkei Zollunion & Reverse-Charge: Gewerbliche Industriewaren zirkulieren zollfrei mit einer A.TR Bescheinigung. Für den steuerfreien Ansatz bei Dienstleistungen verlangen EU-Finanzämter den Nachweis der Unternehmereigenschaft des türkischen Partners.
Betriebsprüfer in Deutschland, Österreich und der EU prüfen grenzüberschreitende Rechnungen mit Drittländern penibel. Ein zeitgestempelter Nachweis schützt vor nachträglicher Aberkennung des Vorsteuerabzugs.
6Methode 1: Sofortprüfung mit dem kostenlosen Türkei-USt-Validator
Für Buchhaltung, Einkauf und Logistikteams, die einzelne türkische Lieferantenrechnungen prüfen möchten, bietet VIESAC ein schnelles Web-Tool:
- Öffnen Sie den Türkei VKN / USt-Validator.
- Geben Sie die 10-stellige VKN mit oder ohne TR-Präfix ein (z. B. TR6220529513 oder 6220529513).
- Klicken Sie auf Validate VKN, um Prüfziffer und GİB-Registerstatus in Echtzeit abzufragen.
- Sichern Sie das Ergebnis direkt als revisionssicheren Beleg in Ihrem VIESAC-Konto.
Eingabefehler, Bindestriche und Leerzeichen werden automatisch bereinigt.
7Methode 2: Enterprise REST-API für ERP, SAP & Plattformen
Für Konzerne mit ERP-Systemen (SAP S/4HANA, Microsoft Dynamics 365, Oracle, Odoo) bietet die VIESAC USt-Validierungs-API eine einheitliche JSON-Schnittstelle für alle 27 EU-Staaten plus Drittländer wie die Türkei (TR), Serbien (RS), Schweiz (CH), UK (GB) und Norwegen (NO).
Übergeben Sie einfach den Ländercode TR und die 10-stellige VKN:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}Die API antwortet in Millisekunden und erstellt einen kryptografisch verifizierten Nachweis. Nutzen Sie auch unsere WooCommerce-Erweiterung oder den Konnektor für Make.
8Revisionssichere Kontrollprüfung: PDF-Zertifikate & XML-Beweise
Ein formloser Screenshot genügt den Anforderungen von Betriebsprüfern (etwa nach GoBD in Deutschland) nicht. Unternehmen müssen den steuerlichen Status zum Zeitpunkt des Geschäftsabschlusses unveränderbar dokumentieren.
- →Offizielles PDF-Prüfzertifikat: Mit QR-Code, Zeitstempel, Prüf-ID, GİB-Quellenbestätigung und validierten Unternehmensdaten.
- →Kryptografischer XML/JSON-Rohdatennachweis: Speichert die originale Antwort der türkischen Steuerverwaltung.
- →10+ Jahre Revisionssicherheit im Cloud-Archiv: Durchsuchbar nach Rechnungsnummer, Lieferantenname oder VKN für anstehende Betriebsprüfungen.
Dieser lückenlose Nachweis schützt Vorsteuerabzüge und steuerfreie Ausfuhrlieferungen.
9Häufige Fehler bei der Prüfung türkischer Steuernummern
- →Suche türkischer Nummern im EU-VIES: Da die Türkei kein EU-Land ist, führt eine VIES-Abfrage unweigerlich zu Fehlermeldungen.
- →Verwechslung von 10-stelliger VKN mit 11-stelliger TCKN: Die Eingabe einer persönlichen Bürger-ID statt der Firmensteuernummer führt zu Systemabbrüchen.
- →Ignorieren des Modulo 10/9 Algorithmus: Zahlendreher verfälschen die Kontrollziffer; eine lokale mathematische Vorabprüfung fängt Tippfehler sofort ab.
- →Vernachlässigung des e-Fatura-Status: Auch bei gültiger VKN kann eine Rechnungsstellung scheitern, wenn die Verpflichtung zur E-Rechnung ignoriert wird.
- →Verlass auf einfache Screenshots: Bildschirmfotos besitzen keinen rechtlich belastbaren Zeitstempel.
Das Vermeiden dieser Fehler garantiert rechtssichere Prozesse im Türkei-Handel.
10Häufig gestellte Fragen (FAQ) zu türkischen USt- und VKN-Nummern
Wie ist eine türkische USt-Nummer aufgebaut?
Für Unternehmen ist es die 10-stellige Vergi Kimlik Numarası (VKN), z. B. 6220529513 oder international TR6220529513. Einzelunternehmer nutzen ihre 11-stellige TCKN.
Kann ich türkische USt-Nummern im EU-VIES abfragen?
Nein. Die Türkei ist kein EU-Mitgliedstaat. Die Abfrage muss über die türkische Steuerverwaltung (GİB) oder über VIESAC erfolgen.
Was unterscheidet VKN und TCKN?
Die VKN (10 Ziffern) identifiziert juristische Personen und Kapitalgesellschaften. Die TCKN (11 Ziffern) ist die persönliche Identifikationsnummer türkischer Staatsbürger.
Was ist GİB e-Fatura und warum ist die Prüfung Pflicht?
e-Fatura ist das staatliche E-Rechnungssystem der Türkei. Überschreitet ein Lieferant gesetzliche Umsatzgrenzen, dürfen Rechnungen ausschließlich über diesen Kanal ausgetauscht werden.
Wie funktioniert der VKN-Prüfziffernalgorithmus?
Die 10. Ziffer wird über eine Modulo 10 / Modulo 9 Formel mit exponentiellen Gewichten berechnet. VIESAC validiert dies mathematisch vor der Abfrage.
Wie hoch sind die türkischen Mehrwertsteuersätze 2026?
Der Standard-MwSt-Satz (KDV) in der Türkei beträgt 20%, der ermäßigte Satz 10% (Grundnahrungsmittel, Hotels) und der Spezialsatz 1%. Warenausfuhren sind mit 0% steuerfrei.
11Offizielle Quellen für türkische Steuerprüfungen
Alle Datenabfragen in VIESAC stützen sich auf die maßgeblichen Behörden der Republik Türkei:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Diese Institutionen verwalten das Steueraufkommen und die E-Rechnung in der Türkei. VIESAC stellt direkte, verlässliche Abfragen bereit.
Türkische USt- & VKN-Nummern in Echtzeit prüfen
Überprüfen Sie türkische Steuernummern bei der GİB, verifizieren Sie den e-Fatura-Status, erstellen Sie Zertifikate für die Kontrollprüfung und automatisieren Sie per REST-API.

SEO & Technische Keyword-Übersicht
Wichtige Suchbegriffe: Türkei USt-IdNr prüfen, VKN Türkei verifizieren, türkische Steuernummer prüfen, VKN Validator Türkei, Vergi Kimlik Numarası sorgulama, GİB e-Fatura Register, Gelir İdaresi Başkanlığı, İnteraktif Vergi Dairesi, TCKN VKN Unterschied, Türkei VAT Format TR, EU Türkei Zollunion ATR.