Ingår Turkiet i EU:s VIES-system? Nej. Turkiet är inte medlem i Europeiska unionen och turkiska momsregistreringar kan inte kontrolleras via EU-kommissionens VIES-databas. För att validera en turkisk affärspartner måste ekonomi- och regelefterlevnadsteam verifiera det 10-siffriga skattenumret (VKN — Vergi Kimlik Numarası) direkt i de officiella registren hos turkiska skatteförvaltningen (Gelir İdaresi Başkanlığı — GİB).
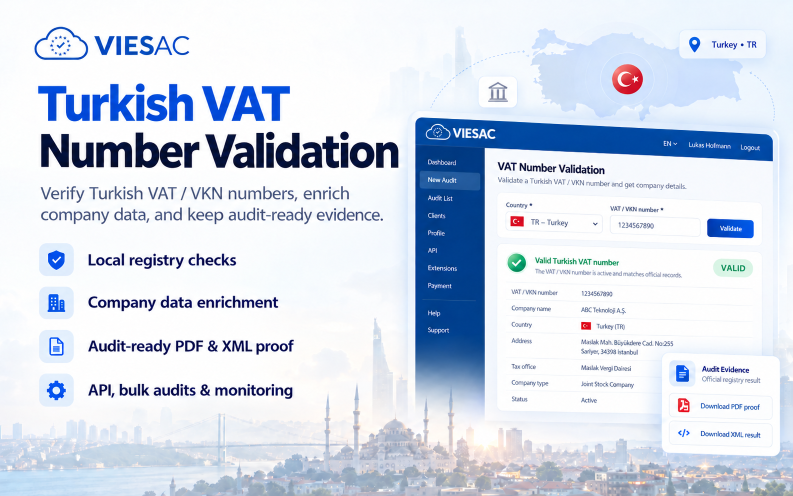
Europeiska ekonomiavdelningar, ERP-administratörer och B2B-plattformar möter ofta felkoder när de försöker söka efter turkiska leverantörer i VIES. Eftersom Turkiet ligger utanför EU:s momsområde misslyckas VIES-sökningar omedelbart med felmeddelande om ogiltig landskod.
Vare sig det rör sig om import av industrivaror inom tullunionen mellan EU och Turkiet (varucertifikat A.TR), gränsöverskridande IT- och tillverkningstjänster, efterlevnad av turkiska e-faktureringskrav (e-Fatura och e-Arşiv) eller styrkande av omvänd skattskyldighet vid export, är tidsstämplade revisionsbevis oumbärliga.
1Turkiska skatteidentifierare: VKN (företag) vs TCKN (personnummer)
Ett vanligt misstag vid affärer med Turkiet är att förväxla företagets skattenummer med företrädarens personnummer. Turkiska myndigheter skiljer tydligt mellan två format:
| Identifierare | Utfärdande myndighet | Siffror & Format | Huvudsaklig affärsfunktion | Används för B2B-moms & fakturor? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 siffror (t.ex. 6220529513 eller TR6220529513) | Officiellt skatte- och momsnummer för aktiebolag, organisationer & e-Fatura | Ja — Obligatoriskt i B2B |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 siffror (privatpersoner och enskilda firmor) | Nationellt medborgarnummer för enskilda näringsidkare och privatpersoner | Endast B2C / Enskild firma |
Vid validering av turkiska aktiebolag (Anonim Şirket — A.Ş.) eller bolag med begränsat ansvar (Limited Şirket — Ltd. Şti.) måste du alltid kontrollera det 10-siffriga VKN-numret. Om ett 11-siffrigt TCKN matas in i B2B-system avvisas underlaget automatiskt.
2Den matematiska kontrollsummealgoritmen för VKN (Modulo 10 / 9)
Varje äkta VKN-nummer följer en officiell beräkningsalgoritm fastställd av finansministeriet. Den tionde siffran är en kontrollsiffra som beräknas utifrån siffrorna 1 till 9:

För varje position \( i \) från 1 till 9 med siffra \( d_i \) beräknas \( c_i = (d_i + 10 - i) \pmod{10} \). Om \( c_i \neq 0 \) beräknas \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \) (om resultatet blir 0 sätts 9). Om \( c_i = 0 \), sätts \( v_i = 0 \).

Delsummorna läggs samman: \( S = \sum_{i=1}^{9} v_i \). Den tionde siffran \( d_{10} \) måste vara exakt lika med \( (10 - (S \pmod{10})) \pmod{10} \). Om siffrorna skiljer sig är numret ogiltigt.

I internationell handel, EDI-flöden och affärssystem (SAP S/4HANA, Microsoft Dynamics, Oracle) läggs landskodsprefixet „TR“ till, vilket ger en 12-teckens sträng (t.ex. TR6220529513).
VIESAC kontrollerar Modulo 10/9 algoritmen lokalt i realtid, vilket fångar upp felinmatningar innan anrop skickas till de turkiska skatteservrarna.
3VKN vs KDV: Momsstatus och e-Fatura-krav
Innebär ett aktivt VKN automatiskt registrering för moms (KDV)? Företag som registreras hos skattekontoret (Vergi Dairesi) tilldelas ett VKN och är som regel momsskyldiga (KDV — Katma Değer Vergisi). Vid företagsgranskning är dock två faktorer avgörande:
- →Aktiv skattestatus: Skattemyndigheten måste ha företaget registrerat som aktivt utan avregistrering eller konkursspärr.
- →Obligatoriskt e-Fatura-register (Mükellef Listesi): Företag som överstiger fastställda omsättningströsklar (t.ex. e-handel, energi, bygg) är enligt lag skyldiga att fakturera via det statliga nätverket e-Fatura.
- →Fakturasystemet e-Arşiv: För fakturor till parter utanför e-Fatura måste turkiska företag utfärda digitalt signerade fakturor via portalen e-Arşiv.
Validering via VIESAC bekräftar om den turkiska leverantören finns i GİB:s e-Fatura-register, vilket förhindrar att ogiltiga fakturor bokförs.
| Kontrollmoment | Lagkrav & Lösning |
|---|---|
| Kan turkiska momsnummer sökas i EU:s VIES? | Nej. Turkiet är utanför EU. Kontroll görs hos GİB via VIESAC. |
| Vilket format har ett turkiskt momsnummer? | Exakt 10 siffror (VKN) för företag, eller 12 tecken med TR-prefix. |
| Vilka officiella uppgifter intygar VIESAC? | Algoritmisk giltighet, aktiv status, e-Fatura-registrering och revisionsbevis. |
4Obligatorisk e-fakturering i Turkiet: e-Fatura & e-Arşiv
Turkiet har ett av världens mest heltäckande digitala skattesystem. Enligt skatteprocesslagen (Vergi Usul Kanunu — VUK) är traditionella pappersfakturor mellan registrerade företag förbjudna.
Om båda parter är anslutna till e-Fatura är en vanlig pappersfaktura eller en PDF via e-post juridiskt ogiltig. Fakturan måste sändas genom GİB:s centrala nav i XML UBL-TR format.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
Genom att förhandsvalidera leverantörers VKN via VIESAC säkerställer ekonomiavdelningar att fakturorna uppfyller lagkraven innan utbetalning sker.
5Turkiska momssatser (KDV) och internationella B2B-regler 2026
Mervärdesskatten i Turkiet regleras av mervärdesskattelag nr 3065 (Katma Değer Vergisi Kanunu). Gällande satser för 2026 är:
- →Normalskattesats (20%): Gäller för merparten av varuleveranser och kommersiella tjänster.
- →Reducerad skattesats (10%): Gäller baslivsmedel, hotell, utbildning och läkemedel.
- →Starkt reducerad skattesats (1%): Gäller särskilda jordbruksprodukter och vissa leasingavtal.
- →Nollskattesats & export (0%): Export av varor från Turkiet och tjänster till utländska uppdragsgivare med förbrukning utomlands är undantagna med avdragsrätt.
- →Tullunionen EU–Turkiet & Omvänd skattskyldighet: Industriprodukter cirkulerar tullfritt med A.TR-varucertifikat. Vid gränsöverskridande tjänster kräver Skatteverket bevis på den turkiska partens näringsidkarstatus för att godkänna momsfri fakturering.
Skatteverket i Sverige och myndigheter inom EU granskar transaktioner med tredjeland noggrant. Ett tidsstämplat revisionsintyg skyddar mot eftertaxering och skattetillägg.
6Metod 1: Direkt webbkontroll med kostnadsfri validator för turkisk moms
För redovisningsekonomer och inköpare som vill granska en enskild faktura eller registrera en ny leverantör erbjuder VIESAC ett kostnadsfritt webbverktyg:
- Gå till Turkiet VKN & Momsvalidator.
- Ange det 10-siffriga VKN-numret med eller utan TR-prefix (t.ex. TR6220529513 eller 6220529513).
- Klicka på Validate VKN för att beräkna kontrollsumman och hämta status från GİB-registret.
- Spara revisionsintyget eller koppla kontrollen till ditt VIESAC-konto.
Verktyget rensar automatiskt bort mellanslag, bindestreck och ogiltiga tecken.
7Metod 2: Enterprise REST API för affärssystem, SAP och automation
För stora fakturaflöden och integration i affärssystem (SAP S/4HANA, Microsoft Dynamics 365, Oracle, Odoo) tillhandahåller VIESAC API för momsvalidering en enhetlig slutpunkt för EU:s 27 medlemsländer samt Turkiet (TR), Serbien (RS), Schweiz (CH), Storbritannien (GB) och Norge (NO).
Skicka landskoden TR tillsammans med det 10-siffriga VKN-numret:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}API:et svarar på millisekunder och genererar ett kryptografiskt verifierat intyg. Utforska även vårt tillägg för WooCommerce och kopplingen till Make.
8Revisionssäkerhet: Tidsstämplade PDF-certifikat och XML-underlag
En enkel skärmdump godkänns inte vid en retroaktiv skatterevision. Företag måste kunna visa obestridliga bevis på leverantörens momsstatus vid transaktionstidpunkten.
- →Officiellt revisionsintyg i PDF: Försett med QR-kod för verifiering, tidsstämpel, unikt revisions-ID och bekräftade bolagsuppgifter.
- →Tekniskt XML/JSON-ursprungssvar: Bevarar myndighetsdatan från turkiska skatteverket GİB.
- →10+ års säker molnlagring: Snabbt sökbart på fakturanummer, leverantörsnamn eller VKN inför revision.
Denna beviskedja säkrar avdragsrätten för ingående moms och styrker momsfrihet vid export.
9Vanliga misstag vid kontroll av turkiska momsnummer
- →Att söka turkiska nummer i VIES: Turkiet ingår inte i EU; sökningen resulterar alltid i ett felmeddelande.
- →Att blanda ihop VKN (10 siffror) med TCKN (11 siffror): Att ange företrädarens personnummer i stället för företagets VKN stoppar fakturaflödet.
- →Att ignorera Modulo 10/9 formeln: Slumpmässiga felaktiga siffror ändrar kontrollsiffran; matematisk validering upptäcker felet direkt.
- →Att förbise e-Fatura status: Även vid ett giltigt VKN kan fakturan underkännas om kravet på elektronisk fakturering inte följts.
- →Att lita på enkla skärmdumpar: Saknar elektronisk signatur och underkänns ofta vid skatterevision.
Genom att undvika dessa fel säkerställs smidig handel och skattemässig trygghet i Turkiet-affärer.
10Vanliga frågor (FAQ) om turkisk moms och VKN
Hur ser ett turkiskt momsnummer ut?
För aktiebolag är det ett 10-siffrigt Vergi Kimlik Numarası (VKN), skrivet 6220529513 eller internationellt som TR6220529513. Enskilda näringsidkare använder sitt 11-siffriga TCKN.
Går det att kontrollera ett turkiskt momsnummer i VIES?
Nej. Turkiet är inte med i EU och finns inte i VIES. Verifiering måste ske hos GİB eller via VIESAC.
Vad är skillnaden mellan VKN och TCKN?
VKN (10 siffror) ges till juridiska personer och bolag. TCKN (11 siffror) är medborgarnummer för fysiska personer.
Vad är GİB e-Fatura och varför måste det kontrolleras?
e-Fatura är Turkiets obligatoriska statliga e-fakturanätverk. Kontrollen säkerställer att fakturan utfärdas via den lagstadgade digitala kanalen.
Hur fungerar kontrollsummealgoritmen för VKN?
Den 10:e siffran beräknas via en formel som kombinerar modulo 10 och modulo 9 med exponentiella vikter för de första 9 siffrorna. VIESAC utför denna beräkning automatiskt.
Vilka momssatser tillämpas i Turkiet 2026?
Den ordinarie momssatsen (KDV) är 20%, den reducerade är 10% (matvaror, hotell, läkemedel) och den särskilt reducerade är 1%. Export av varor är momsbefriad med 0% och full avdragsrätt.
11Officiella källor för skattekontroll i Turkiet
Alla verifieringar i VIESAC hämtas direkt från de officiella myndigheterna i Republiken Turkiet:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Dessa myndigheter reglerar skatteuppbörd och elektronisk fakturering i Turkiet. VIESAC ansluter direkt för att ge fullständig rättssäkerhet.
Validera turkiska moms- och VKN-nummer i realtid
Verifiera bolag hos GİB, kontrollera e-Fatura-registrering, ladda ned revisionsintyg i PDF och automatisera via vårt REST API.

Sökordskarta & SEO-sammanfattning
Primära söktermer: Kontrollera turkiskt momsnummer, validera VKN Turkiet, turkiskt skattenummer kontroll, VKN validator Turkiet, Vergi Kimlik Numarası, GİB e-Fatura register, Gelir İdaresi Başkanlığı, skillnad TCKN och VKN, momsformat Turkiet TR, Tullunionen EU Turkiet ATR certifikat.