La Turchia fa parte del sistema VIES dell’UE? No. La Turchia non è uno Stato membro dell’Unione Europea; le registrazioni IVA turche non possono essere verificate tramite il database VIES della Commissione Europea. Per convalidare un partner commerciale turco, i team amministrativi e fiscali devono verificare il codice fiscale di 10 cifre (VKN — Vergi Kimlik Numarası) direttamente nei registri ufficiali dell’Amministrazione Finanziaria Turca (Gelir İdaresi Başkanlığı — GİB).
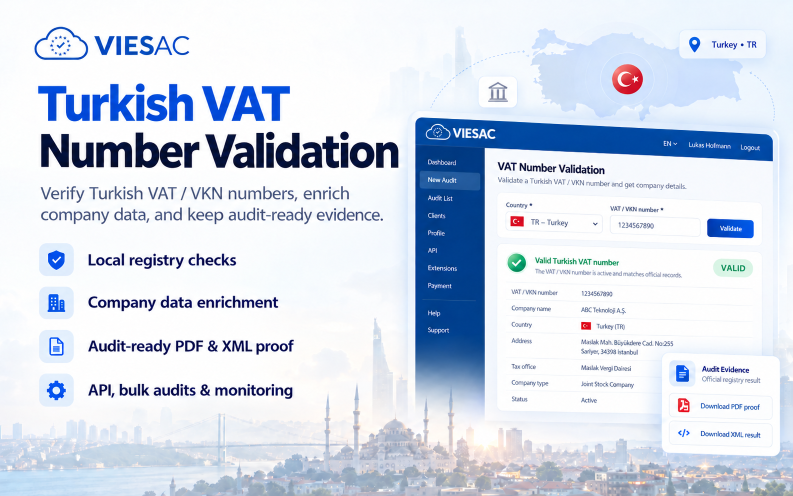
I reparti finanziari europei, i responsabili ERP e le piattaforme B2B riscontrano spesso difficoltà quando cercano fornitori o vettori turchi nei portali VIES. Trovandosi al di fuori dell’area IVA comunitaria, le interrogazioni VIES falliscono immediatamente con l’errore di codice paese non valido.
Che si tratti di importazioni industriali nell’ambito dell’Unione Doganale UE-Turchia (certificato di circolazione A.TR), acquisti di servizi manifatturieri e IT, adeguamento agli obblighi di fatturazione elettronica (e-Fatura ed e-Arşiv) o documentazione per l’inversione contabile (reverse charge), conservare prove probatorie con marcatura temporale è indispensabile.
1Identificativi fiscali turchi: VKN (aziendale) vs TCKN (personale)
Uno degli errori più comuni negli scambi con la Turchia è confondere il codice fiscale societario con il numero d’identità personale. Le autorità turche distinguono due formati principali:
| Identificativo | Autorità competente | Cifre & Struttura | Ruolo commerciale principale | Usato per IVA B2B & fatturazione? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 cifre (es. 6220529513 o TR6220529513) | Codice fiscale ufficiale e Partita IVA per società commerciali, enti & e-Fatura | Sì — Standard B2B |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 cifre (cittadini e ditte individuali) | Codice d’identità personale impiegato da persone fisiche e ditte individuali | Solo B2C / Ditte indiv. |
Quando verifichi società di capitali turche (Anonim Şirket — A.Ş.) o società a responsabilità limitata (Limited Şirket — Ltd. Şti.), devi sempre controllare il VKN a 10 cifre. L’inserimento di un TCKN a 11 cifre in sistemi contabili B2B genera blocchi immediati di conformità.
2L’algoritmo matematico di controllo del VKN turco (Modulo 10 / 9)
Ogni codice VKN valido segue una formula di calcolo stabilita dal Ministero del Tesoro e delle Finanze. La decima cifra è una cifra di controllo calcolata in base alle prime nove cifre:

Per ciascuna posizione \( i \) da 1 a 9 con cifra \( d_i \), si calcola \( c_i = (d_i + 10 - i) \pmod{10} \). Se \( c_i \neq 0 \), si ottiene \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \) (se il risultato è 0, si assegna 9). Se \( c_i = 0 \), \( v_i = 0 \).

Si calcola la somma dei valori parziali: \( S = \sum_{i=1}^{9} v_i \). La decima cifra \( d_{10} \) deve essere pari a \( (10 - (S \pmod{10})) \pmod{10} \). Se non coincide, il codice è matematicamente errato.

Negli scambi transfrontalieri, nei flussi EDI e nei gestionali aziendali (SAP S/4HANA, Microsoft Dynamics, Oracle), viene anteposto il prefisso ISO 3166-1 «TR» formando un codice a 12 caratteri (es. TR6220529513).
VIESAC esegue la verifica Modulo 10/9 in tempo reale a livello locale, intercettando errori di digitazione prima di inviare richieste ai server dell’amministrazione finanziaria.
3VKN vs KDV: Registrazione IVA e sistema e-Fatura
Un codice VKN attivo indica automaticamente la registrazione IVA (KDV)? Le persone giuridiche iscritte presso l’ufficio delle imposte (Vergi Dairesi) ricevono un VKN e sono per legge soggetti passivi IVA (KDV — Katma Değer Vergisi). Tuttavia, vi sono due elementi essenziali da verificare:
- →Stato fiscale attivo: L’azienda non deve essere cessata, sospesa o soggetta a provvedimenti di blocco.
- →Registro obbligatorio e-Fatura (Mükellef Listesi): Le aziende con fatturato superiore alle soglie di legge (es. commercio elettronico, energia, edilizia) sono obbligate a transitare sul circuito centralizzato e-Fatura.
- →Fatturazione e-Arşiv: Per i clienti non registrati su e-Fatura, le imprese turche devono obbligatoriamente emettere fatture firmate digitalmente tramite il portale e-Arşiv.
La verifica tramite VIESAC accerta se il fornitore è censito nel registro e-Fatura della GİB, evitando che vengano accettate fatture non conformi alle leggi turche.
| Aspetto di verifica | Regola normativa & Soluzione |
|---|---|
| I codici turchi sono verificabili nel VIES UE? | No. La Turchia è fuori dall’UE. Il controllo avviene presso la GİB tramite VIESAC. |
| Qual è il formato della Partita IVA turca? | Esattamente 10 cifre (VKN) per società, o 12 caratteri con prefisso internazionale TR. |
| Quali informazioni certifica VIESAC? | Validità algoritmica, stato attivo, iscrizione a e-Fatura e traccia probatoria. |
4Fatturazione elettronica obbligatoria in Turchia: e-Fatura & e-Arşiv
La Turchia applica uno dei sistemi fiscali digitali più avanzati a livello internazionale. Ai sensi della Legge sulle procedure fiscali (Vergi Usul Kanunu — VUK), le fatture cartacee tra soggetti d’impresa sono state quasi del tutto eliminate.
Se entrambi i partner sono censiti su e-Fatura, l’invio di una fattura cartacea o di un semplice PDF via email è giuridicamente privo di valore. Il documento deve transitare attraverso il server statale GİB in formato UBL-TR XML.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
Verificando preventivamente i codici VKN dei fornitori con VIESAC, i reparti contabili garantiscono il rispetto del canale legale di emissione prima dell’autorizzazione dei pagamenti.
5Aliquote IVA turche (KDV) e regole per il B2B estero nel 2026
L’imposta sul valore aggiunto in Turchia è disciplinata dalla Legge n. 3065 (Katma Değer Vergisi Kanunu). Le aliquote vigenti per il 2026 comprendono:
- →Aliquota ordinaria (20%): Si applica alla maggior parte delle cessioni di beni e prestazioni di servizi.
- →Aliquota ridotta (10%): Riguarda generi alimentari di base, servizi alberghieri e ricettivi, istruzione e prodotti farmaceutici.
- →Aliquota super-ridotta (1%): Si applica a determinati prodotti agricoli primari e specifici contratti di leasing finanziario.
- →Aliquota zero ed esportazioni (0%): Le cessioni all’esportazione e i servizi prestati a committenti esteri con utilizzo fuori dal territorio turco sono esenti con diritto alla detrazione.
- →Unione Doganale UE-Turchia & Reverse Charge: I prodotti industriali circolano senza dazi doganali se scortati dal certificato A.TR. Per le prestazioni di servizi, l’Agenzia delle Entrate e le autorità UE richiedono la prova della qualità di soggetto passivo del partner estero per legittimare l’emissione senza imposta.
I controlli dell’amministrazione finanziaria in Italia e nell’UE sulle operazioni con Paesi terzi sono estremamente rigorosi. Un certificato probatorio con marcatura temporale tutela dal rischio di sanzioni e recuperi d’imposta.
6Metodo 1: Verifica immediata con lo strumento gratuito per la Partita IVA turca
Per contabili, uffici acquisti e spedizionieri che devono verificare singole fatture o censire un nuovo fornitore, VIESAC fornisce un validatore web gratuito:
- Apri il Validatore Partita IVA & VKN Turchia.
- Inserisci il VKN a 10 cifre con o senza prefisso TR (es. TR6220529513 o 6220529513).
- Clicca su Validate VKN per verificare l’algoritmo e consultare lo stato nel registro GİB in tempo reale.
- Genera il certificato probatorio o salva il controllo nel tuo account VIESAC.
Lo strumento rimuove in automatico spazi, trattini e caratteri non numerici.
7Metodo 2: API REST Enterprise per ERP, SAP e automazione B2B
Per volumi operativi elevati e integrazioni nei sistemi gestionali (SAP S/4HANA, Microsoft Dynamics 365, Oracle, Odoo), l’API di convalida IVA VIESAC fornisce un unico endpoint per i 27 Paesi UE e le giurisdizioni terze (Turchia, Serbia, Svizzera, Regno Unito, Norvegia).
È sufficiente inviare il codice paese TR assieme al VKN a 10 cifre:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}L’API risponde in frazioni di secondo e rilascia un certificato probatorio con verifica crittografica. Scopri anche la nostra estensione WooCommerce e l’integrazione per Make.
8Conformità probatoria: Certificati PDF marcati temporalmente e payload XML
Un semplice screenshot non ha valore probatorio in sede di verifica fiscale retroattiva. Le aziende devono conservare prove inalterabili dello status tributario del fornitore alla data della transazione.
- →Certificato di verifica ufficiale in PDF: Munito di QR code di convalida, marcatura temporale, ID audit univoco e dati anagrafici societari certificati.
- →Traccia tecnica grezza XML/JSON: Conserva la risposta telematica originale dell’amministrazione fiscale turca GİB.
- →Archivio cloud conforme per oltre 10 anni: Ricercabile per numero di fattura, denominazione del partner o VKN.
Questa procedura di audit tutela la detraibilità dell’imposta e supporta la regolarità delle cessioni all’esportazione.
9Errori ricorrenti nella verifica delle Partite IVA turche
- →Cercare codici turchi nel portale VIES: La Turchia non fa parte dell’UE; l’interrogazione nel VIES produrrà sempre un errore.
- →Confondere il VKN (10 cifre) con il TCKN (11 cifre): Utilizzare l’identificativo personale al posto di quello aziendale causa scarti nei sistemi B2B.
- →Trascurare l’algoritmo Modulo 10/9: Errori di digitazione alterano la cifra di controllo; il test matematico intercetta subito le incongruenze.
- →Ignorare l’obbligo e-Fatura: Anche in presenza di un VKN valido, emettere fatture cartacee a soggetti registrati su e-Fatura è illegittimo.
- →Affidarsi a schermate non certificate: Prive di valore legale e non opponibili agli ispettori dell’Agenzia delle Entrate.
Prevenire questi errori garantisce piena trasparenza e serenità nelle relazioni commerciali con la Turchia.
10Domande frequenti (FAQ) su Partita IVA e codici VKN in Turchia
Come si presenta una Partita IVA turca?
Per le società è il Vergi Kimlik Numarası (VKN) a 10 cifre, scritto 6220529513 o a livello internazionale TR6220529513. Le persone fisiche e ditte individuali utilizzano il TCKN di 11 cifre.
È possibile controllare una Partita IVA turca tramite il VIES?
No. La Turchia non aderisce al sistema VIES europeo. La consultazione deve avvenire tramite l’anagrafe della GİB o attraverso VIESAC.
Qual è la differenza tra VKN e TCKN?
Il VKN (10 cifre) è assegnato alle società di capitali ed enti commerciali. Il TCKN (11 cifre) è il codice personale d’identità dei cittadini turchi.
Cos’è il circuito GİB e-Fatura e perché va verificato?
È la piattaforma statale di fatturazione elettronica obbligatoria. Controllare l’iscrizione del fornitore assicura che il documento fiscale venga emesso secondo il canale di legge.
Come funziona l’algoritmo della cifra di controllo del VKN?
La decima cifra deriva da una combinazione ponderata di Modulo 10 e Modulo 9 con potenze esponenziali applicate alle prime 9 cifre. VIESAC calcola la formula prima dell’invio telematico.
Quali sono le aliquote IVA applicate in Turchia nel 2026?
L’aliquota ordinaria (KDV) è del 20%, quella ridotta del 10% (alimentari, alberghi, farmaci) e la super-ridotta dell’1%. Le esportazioni beneficiano dell’aliquota zero (0%) con diritto a detrazione.
11Fonti ufficiali per le verifiche tributarie in Turchia
Tutti i controlli IVA eseguiti da VIESAC interrogano direttamente gli archivi ufficiali della Repubblica di Turchia:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Questi enti governativi gestiscono il sistema fiscale e la digitalizzazione tributaria in Turchia. VIESAC vi si collega in modo diretto per assicurare conformità immediata.
Verifica Partite IVA e codici VKN turchi in tempo reale
Controlla i dati aziendali presso la GİB, verifica l’iscrizione a e-Fatura, ottieni certificati probatori in PDF e automatizza i flussi contabili con l’API REST.

Termini di ricerca & Riepilogo SEO
Ricerche principali: Verifica Partita IVA Turchia, convalida VKN Turchia, controllo Partita IVA turca, validatore VKN Turchia, Vergi Kimlik Numarası, registro GİB e-Fatura, Gelir İdaresi Başkanlığı, İnteraktif Vergi Dairesi, differenza TCKN e VKN, formato IVA Turchia TR, Unione doganale UE Turchia certificato ATR.