A Turquia faz parte do VIES da UE? Não. A Turquia não é Estado-Membro da União Europeia e os números fiscais turcos não podem ser verificados através do portal VIES da Comissão Europeia. Para validar um parceiro comercial turco, as equipas financeiras e fiscais devem consultar o Número de Identificação Fiscal de 10 dígitos (VKN — Vergi Kimlik Numarası) junto das bases de dados oficiais da Administração Tributária Turca (Gelir İdaresi Başkanlığı — GİB).
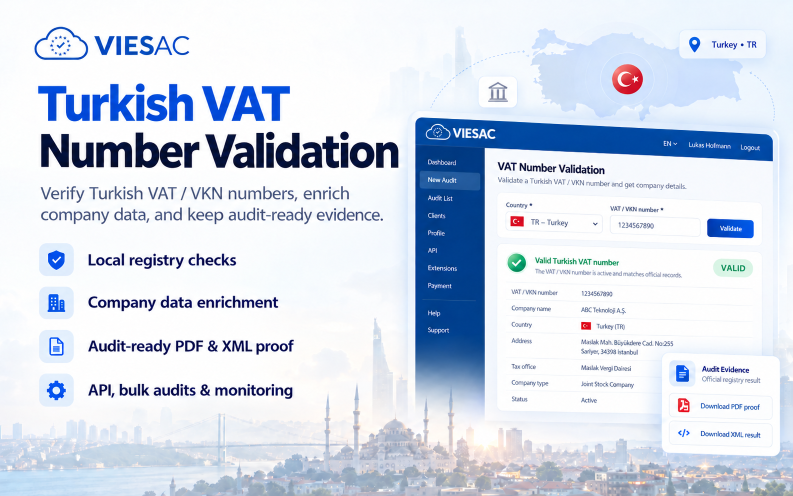
Departamentos financeiros internacionais, sistemas ERP e plataformas B2B europeias enfrentam frequentemente problemas de conformidade ao auditar fornecedores, fabricantes ou transportadoras turcas. Como a Turquia não integra o mercado único de IVA da UE, as pesquisas no VIES devolvem de imediato um erro de "código de país inválido".
Quer esteja a importar mercadorias sob a União Aduaneira UE-Turquia (com certificados de circulação A.TR), a contratar serviços internacionais de tecnologia ou manufatura, a conciliar faturas eletrónicas sob o enquadramento obrigatório e-Fatura e e-Arşiv, ou a comprovar o estatuto de sujeito passivo para efeitos de autoliquidação (reverse charge), a verificação ativa e a conservação de provas com carimbo temporal são imperativas.
1Identificadores Fiscais Turcos: VKN (Empresas) vs. TCKN (Pessoal)
Um dos erros mais comuns nas transações com a Turquia é a confusão entre o NIF empresarial e o número de cidadão individual. A legislação fiscal turca distingue dois formatos principais:
| Identificador | Entidade Emissora | Dígitos e Estrutura | Finalidade Comercial | Válido para IVA B2B e Faturação? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 dígitos (ex.: 6220529513 ou TR6220529513) | NIF empresarial e registo de IVA para sociedades comerciais, instituições e e-Fatura | Sim — B2B Padrão |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 dígitos (empresários em nome individual e cidadãos) | Número de identificação civil nacional usado por particulares e ENI turcos | Apenas ENI / B2C |
Ao verificar fornecedores empresariais, sociedades anónimas (Anonim Şirket — A.Ş.) ou sociedades por quotas (Limited Şirket — Ltd. Şti.), utilize sempre o VKN de 10 dígitos. Inserir o TCKN de 11 dígitos em sistemas de conformidade corporativa ou plataformas de pagamento bancário resulta na rejeição imediata do formato.
2O Algoritmo Matemático de Controlo do VKN Turco (Módulo 10 / 9)
Cada VKN turco autêntico obedece a um algoritmo oficial de verificação matemática promulgado pelo Ministério do Tesouro e Finanças da Turquia. O 10.º dígito é um dígito de controlo de paridade calculado sobre os dígitos 1 a 9:

Para cada posição \( i \) de 1 a 9 com dígito \( d_i \), calcula-se o termo intermédio \( c_i = (d_i + 10 - i) \pmod{10} \). Se \( c_i \neq 0 \), determina-se \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \); se \( v_i = 0 \), assume o valor 9. Se \( c_i = 0 \), \( v_i = 0 \).

Soma-se os termos: \( S = \sum_{i=1}^{9} v_i \). O dígito de controlo \( d_{10} \) tem de ser \( (10 - (S \pmod{10})) \pmod{10} \). Se o valor obtido diferir do 10.º dígito, o VKN é matematicamente inválido.

Em plataformas de comércio eletrónico transfronteiriço, EDI e sistemas ERP (SAP, Oracle, Microsoft Dynamics), adiciona-se o prefixo ISO 3166-1 alpha-2 "TR", compondo uma cadeia de 12 caracteres (ex.: TR6220529513).
O VIESAC executa a verificação estatutária por Módulo 10/9 localmente antes de iniciar chamadas remotas. Números malformados ou erros de digitação são intercetados instantaneamente sem latência.
3VKN vs. KDV: Registo Fiscal e a Obrigatoriedade e-Fatura
Um VKN ativo significa automaticamente registo para efeitos de IVA (KDV)? Na Turquia, as entidades inscritas no fisco recebem um VKN e são registadas como sujeitos passivos de imposto sobre o valor acrescentado (KDV — Katma Değer Vergisi). Contudo, a diligência fiscal moderna exige verificações complementares:
- →Estatuto de Contribuinte Ativo: A repartição de finanças (Vergi Dairesi) tem de manter a entidade como ativa, sem declarações de falência ou suspensão.
- →Lista Obrigatória e-Fatura (Mükellef Listesi): Empresas que ultrapassam os limiares de faturação legal (ex.: volume de negócios superior a 3 milhões TRY, comércio eletrónico, energia) são obrigadas por lei a aderir ao canal central e-Fatura.
- →Sistema de Faturação e-Arşiv: Para parceiros que ainda não atingiram a obrigatoriedade da e-Fatura ou clientes finais, as empresas turcas emitem faturas digitais certificadas e-Arşiv através da GİB.
Ao negociar com empresas turcas, verificar se o fornecedor consta do registo oficial GİB e-Fatura valida não só a legitimidade fiscal da empresa, mas também o canal de faturação eletrónica legalmente exigido.
| Aspeto Crítico de Validação | Regra Legal e Solução |
|---|---|
| Os números de IVA turcos podem ser consultados no VIES da UE? | Não. A Turquia não pertence à UE. As consultas devem visar a GİB através do VIESAC. |
| Qual é o formato padrão do IVA na Turquia? | Exatamente 10 dígitos numéricos (VKN) para empresas, ou 12 caracteres com prefixo TR. |
| Que informações oficiais são confirmadas pelo VIESAC? | Validação algorítmica, atividade fiscal, inscrição no registo GİB e-Fatura e arquivo de auditoria. |
4Faturação Eletrónica Obrigatória na Turquia: GİB e-Fatura e e-Arşiv
A Turquia dispõe de uma das mais avançadas infraestruturas fiscais de compensação digital do mundo. Nos termos do Código de Procedimento Tributário Turco (VUK), a fatura em papel entre entidades coletivas foi praticamente erradicada.
Se ambas as partes comerciais estiverem registadas no sistema e-Fatura, o envio de uma fatura convencional em papel ou PDF por e-mail é juridicamente nulo perante a administração fiscal turca. O documento tem de transitar pela plataforma central da GİB no formato XML UBL-TR.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
Para multinacionais e importadores europeus, integrar o VIESAC nos processos de compras e contas a pagar garante que os números VKN são validados diretamente contra o registo ativo da GİB, prevenindo bloqueios aduaneiros e de pagamento.
5Taxas de IVA Turco (KDV) e Regras B2B Internacionais em 2026
O imposto sobre o consumo na Turquia é regulamentado pela Lei do IVA n.º 3065 (Katma Değer Vergisi Kanunu). As taxas em vigor em 2026 são:
- →Taxa Normal (20%): Aplicável à grande maioria dos bens de consumo e serviços comerciais.
- →Taxa Reduzida (10%): Bens alimentares de primeira necessidade, hotelaria e alojamento, serviços de educação, livros e medicamentos.
- →Taxa Super-Reduzida (1%): Produtos agrícolas selecionados, jornais e contratos específicos de locação financeira.
- →Taxa Zero e Isenção de Exportação (0%): Exportações de mercadorias e prestações de serviços a clientes no estrangeiro (cujo benefício ocorra fora da Turquia) beneficiam de isenção com direito à dedução.
- →União Aduaneira UE-Turquia e Autoliquidação: Bens industriais circulam com isenção de direitos aduaneiros mediante certificado de circulação A.TR. Contudo, as regras de IVA e autoliquidação (reverse charge) aplicam-se na fronteira. Para justificar a isenção de IVA em serviços e exportações, as empresas europeias devem guardar prova do registo fiscal do cliente turco.
Em auditorias fiscais na UE, transações com países terceiros sem documentação contemporânea sofrem desqualificação fiscal imediata, originando liquidações adicionais de imposto e coimas.
6Método 1: Verificação Imediata com o Validador Gratuito de VKN Turco
Para equipas de contabilidade, gestores de compras e logística que precisam de validar fornecedores pontuais na Turquia, o VIESAC disponibiliza uma ferramenta online direta:
- Aceda ao Validador de IVA e VKN da Turquia.
- Introduza o VKN de 10 dígitos com ou sem prefixo (ex.: TR6220529513 ou 6220529513).
- Clique em Validar VKN para processar a verificação algorítmica e consultar o registo oficial da GİB.
- Descarregue o relatório de auditoria ou anexe o resultado ao seu arquivo seguro no VIESAC.
A plataforma remove automaticamente pontuação e caracteres de formatação, devolvendo o resultado legal em poucos segundos.
7Método 2: API REST Empresarial para SAP, ERP e Automação de Comércio
Para operadores comerciais, lojas online e grandes empresas que utilizam SAP S/4HANA, Oracle Cloud ERP, Microsoft Dynamics 365 ou Odoo, as validações manuais tornam-se insustentáveis. A API de Validação de IVA VIESAC disponibiliza um endpoint unificado para os 27 Estados-Membros da UE e países terceiros, incluindo Turquia (TR), Sérvia (RS), Suíça (CH), Reino Unido (GB) e Noruega (NO).
Execute uma consulta enviando o código TR e o VKN de 10 dígitos:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}A API devolve respostas em milissegundos com evidências criptográficas. Conheça o nosso plugin WooCommerce, configure integrações no-code via Make ou explore os nossos planos empresariais.
8Conformidade para Auditoria: Certificados PDF e Evidências XML
Uma simples captura de ecrã não tem valor probatório perante inspeções tributárias aprofundadas. O princípio do dever de diligência fiscal exige a demonstração inequívoca de que o NIF do fornecedor foi validado à data do facto gerador do imposto.
- →Certificado Oficial em PDF: Emitido com código QR, carimbo temporal, hashes de segurança e identificação da fonte oficial GİB.
- →Ficheiro Criptográfico XML/JSON: Dados brutos comprovando a resposta fidedigna emitida pela base governamental.
- →Arquivo Seguro na Nuvem por 10+ Anos: Pesquisável por fatura, entidade ou VKN, garantindo proteção documental perante os prazos de caducidade do imposto.
Este arquivo imutável defende as isenções fiscais de exportação, blinda a dedução do IVA e cumpre com as exigências de conformidade corporativa.
9Erros Mais Comuns na Validação de Números de IVA Turcos
- →Pesquisar números turcos no VIES da UE: A Turquia não integra o espaço de IVA comunitário. A introdução de prefixo TR no VIES devolverá sempre erro.
- →Confundir o VKN (10 dígitos) com o TCKN (11 dígitos): Utilizar o número civil do proprietário em faturas empresariais B2B causa a rejeição imediata da operação.
- →Ignorar o Módulo 10/9 do VKN: Erros de digitação nos dígitos 1 a 9 alteram o dígito de controlo. A validação prévia interceta o erro imediatamente.
- →Não verificar o enquadramento e-Fatura: Mesmo com VKN válido, faturar em formato PDF a uma empresa enquadrada em e-Fatura invalida a fatura perante o fisco.
- →Guardar apenas capturas de ecrã estáticas: Imagens estáticas não contêm assinaturas criptográficas nem carimbos temporais auditáveis.
Evitar estas falhas assegura a regularidade dos processos de aprovisionamento, faturação e desalfandegamento alfandegário.
10Perguntas Frequentes (FAQ) sobre IVA e VKN na Turquia
Qual é a estrutura de um número de IVA na Turquia?
Para entidades coletivas, o número fiscal corresponde ao VKN de 10 dígitos (6220529513) ou TR6220529513 no comércio internacional. Os empresários em nome individual utilizam o TCKN de 11 dígitos.
É possível validar o IVA da Turquia no sistema VIES?
Não. A Turquia não faz parte da União Europeia nem do VIES. A verificação deve ser feita diretamente na administração tributária turca (GİB) ou através do VIESAC.
Qual é a diferença entre VKN e TCKN?
O VKN (10 dígitos) é atribuído pelo fisco a empresas e sociedades comerciais. O TCKN (11 dígitos) é o número civil individual de cidadãos turcos. Operações B2B transfronteiriças utilizam o VKN.
O que é o sistema GİB e-Fatura e por que razão deve ser verificado?
É a infraestrutura nacional e obrigatória de faturação eletrónica da Turquia. Empresas sujeitas a certos limites de faturação têm de emitir faturas através do hub GİB. A verificação assegura o cumprimento do canal de transmissão correto.
Como funciona o cálculo de verificação do VKN turco?
O décimo dígito do VKN é calculado através de uma fórmula oficial de Módulo 10 e Módulo 9 com pesos geométricos exponenciais \( 2^{10-i} \). O VIESAC calcula esta validação localmente antes da consulta externa.
Quais são as taxas de IVA em vigor na Turquia em 2026?
A taxa normal de KDV é de 20%. A taxa reduzida é de 10% (alimentação básica, hotelaria, educação) e a taxa super-reduzida é de 1%. As exportações e serviços prestados para o exterior beneficiam de taxa zero (0%).
11Fontes Oficiais para Validação Fiscal na Turquia
Todas as validações de IVA turco e consultas empresariais no VIESAC assentam em fontes estatais oficiais da República da Turquia:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Estas entidades tutelam a política fiscal, o registo de contribuintes e a faturação eletrónica na Turquia. A ligação direta do VIESAC permite obter dados certificados com total segurança jurídica.
Valide Números de IVA e VKN da Turquia em Tempo Real
Consulte o VKN de empresas turcas nas bases oficiais da GİB, confirme a inscrição na e-Fatura, gere certificados de auditoria em PDF e automatize com a nossa API REST.

Palavras-chave de Pesquisa e SEO
Pesquisas essenciais: validação IVA Turquia, verificar VKN, NIF turco empresas, Vergi Kimlik Numarası, GİB e-Fatura consulta, Turquia no VIES, diferença VKN e TCKN, taxas IVA Turquia 2026, autoliquidação B2B Turquia, API VIESAC validação fiscal.