Kuuluuko Turkki EU:n VIES-järjestelmään? Ei. Turkki ei ole EU:n jäsenvaltio, eikä turkkilaisia ALV-rekisteröintejä voida tarkistaa Euroopan komission VIES-portaalista. Turkkilaisen kauppakumppanin todentamiseksi talous- ja compliance-tiimien on tarkistettava 10-numeroinen verotunniste (VKN — Vergi Kimlik Numarası) Turkin verohallinnon (Gelir İdaresi Başkanlığı — GİB) virallisista tietokannoista.
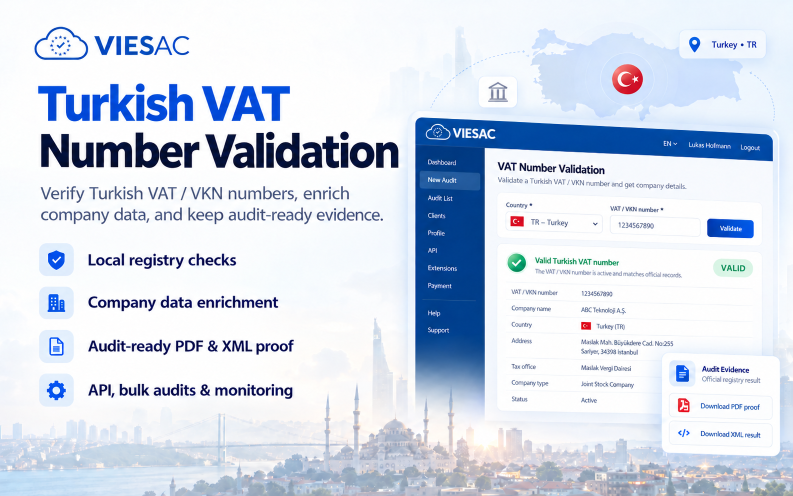
Kansainväliset talousosastot, ERP-järjestelmät ja eurooppalaiset B2B-alustat kohtaavat usein säännöstenmukaisuusongelmia turkkilaisten toimittajien tai logistiikkakumppanien tarkistuksessa. Koska Turkki on EU:n arvonlisäveroalueen ulkopuolella, tavanomaiset VIES-haut epäonnistuvat välittömästi virheellä "virheellinen maakoodi".
Tuoitpa tavaroita EU:n ja Turkin tulliliiton puitteissa (A.TR-tavaratodistukset), ostitpa rajat ylittäviä IT- tai valmistuspalveluita, täsmäytitpä sähköisiä laskuja Turkin pakollisten e-Fatura- ja e-Arşiv-vaatimusten mukaan tai todistitpa verovelvollisasemaa käännettyä arvonlisäverovelvollisuutta (reverse charge) varten, aktiivisen verostatuksen todentaminen ja aikaleimattujen todisteiden säilyttäminen on välttämätöntä.
1Turkkilaiset verotunnisteet: VKN (yritykset) vs. TCKN (henkilötunnus)
Yksi yleisimmistä virheistä Turkin kaupassa on yrityksen veronumeron sekoittaminen henkilökohtaiseen kansalaistunnukseen. Turkin viranomaiset erottelevat kaksi pääasiallista tunnustyyppiä:
| Tunniste | Myöntävä viranomainen | Numerot ja rakenne | Ensisijainen kaupallinen rooli | Käytetäänkö B2B-laskutuksessa? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 numeroa (esim. 6220529513 tai TR6220529513) | Yritysten verotunnus ja ALV-rekisteröinti yhtiöille, laitoksille ja e-Faturalle | Kyllä — Standardi B2B |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 numeroa (toiminimet ja yksityishenkilöt) | Kansallinen henkilötunnus turkkilaisille yksityishenkilöille ja ammatinharjoittajille | Vain toiminimet / B2C |
Kun tarkistat yritystoimittajia, osakeyhtiöitä (Anonim Şirket — A.Ş.) tai rajavastuuyhtiöitä (Limited Şirket — Ltd. Şti.), sinun on aina käytettävä 10-numeroista VKN-tunnusta. 11-numeroisen henkilökohtaisen TCKN-tunnuksen syöttäminen yritysjärjestelmiin tai kansainvälisiin maksukanaviin johtaa välittömään hylkäykseen.
2Turkkilaisen VKN-tunnuksen matemaattinen tarkistusalgoritmi (Modulo 10 / 9)
Kaikki aidot turkkilaiset VKN-tunnukset noudattavat valtiovarainministeriön määrittämää virallista matemaattista tarkistusmerkkikaavaa. 10. numero on pariteettitarkistus, joka lasketaan numeroista 1–9:

Kullekin sijainnille \( i \) (1–9, numerolla \( d_i \)) lasketaan välitulos \( c_i = (d_i + 10 - i) \pmod{10} \). Jos \( c_i \neq 0 \), lasketaan \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \); jos \( v_i = 0 \), arvoksi tulee 9. Jos \( c_i = 0 \), \( v_i = 0 \).

Välitulokset lasketaan yhteen: \( S = \sum_{i=1}^{9} v_i \). Tarkistusnumeron \( d_{10} \) on oltava \( (10 - (S \pmod{10})) \pmod{10} \). Jos tulos poikkeaa 10. numerosta, VKN on matemaattisesti virheellinen.

Kansainvälisessä kaupassa, EDI-järjestelmissä ja ERP-ohjelmistoissa (SAP, Oracle, Microsoft Dynamics) lisätään ISO 3166-1 alpha-2 -koodi "TR", jolloin saadaan 12-merkkinen tunniste (esim. TR6220529513).
VIESAC suorittaa lakisääteisen Modulo 10/9 -tarkistuksen paikallisesti ennen ulkoista kyselyä. Kirjoitusvirheet ja virheelliset tunnukset estetään välittömästi ilman viivettä.
3VKN vs. KDV: Verorekisteröinti ja e-Fatura-velvoitteet
Tarkoittaako aktiivinen VKN automaattisesti arvonlisäverovelvollisuutta (KDV)? Turkissa verotoimistoon rekisteröidyt yhteisöt saavat automaattisesti VKN-tunnuksen ja heidät rekisteröidään arvonlisäveron (KDV — Katma Değer Vergisi) maksajiksi. Kattava compliance-tarkistus edellyttää kuitenkin lisävarmennusta:
- →Aktiivinen verovelvollisasema: Veroviraston (Vergi Dairesi) rekisterissä yrityksen tulee olla aktiivisessa tilassa ilman konkurssia tai verollista toimintakieltoa.
- →Pakollinen e-Fatura-käyttäjäluettelo (Mükellef Listesi): Lakisääteisen liikevaihtorajan ylittävät yritykset (esim. yli 3 milj. TRY liikevaihto, verkkokaupat, energiayhtiöt) ovat velvoitettuja liittymään keskitettyyn e-Fatura-laskutusverkostoon.
- →e-Arşiv-laskutusjärjestelmä: Kumppaneille, jotka eivät vielä kuulu e-Faturalaskutuksen piiriin, tai kuluttajille turkkilaiset yritykset laativat digitaalisesti allekirjoitetun e-Arşiv-laskun GİB-portaalin kautta.
Turkkilaisen toimittajan kohdalla tarkistus virallisesta GİB e-Fatura -rekisteristä vahvistaa sekä laillisen yritystoiminnan että lain edellyttämän sähköisen laskutuskanavan käytön.
| Keskeinen tarkistuskohde | Lakisääteinen sääntö ja ratkaisu |
|---|---|
| Voidaanko Turkin ALV-numeroita hakea EU:n VIESistä? | Ei. Turkki ei kuulu EU:hun. Tarkistukset tehdään GİB-järjestelmästä VIESACin kautta. |
| Mikä on Turkin ALV-numeron vakiomuoto? | Tasan 10 numeroa (VKN) yrityksille tai 12 merkkiä kansainvälisellä TR-etuliitteellä. |
| Mitä virallisia tietoja VIESAC todentaa? | Matemaattinen tarkistusnumero, aktiivinen verostatus, GİB e-Fatura -rekisteröinti ja auditointiloki. |
4Pakollinen verkkolaskutus Turkissa: GİB e-Fatura & e-Arşiv
Turkilla on yksi maailman kehittyneimmistä valtiollisista digitaalisen verovalvonnan järjestelmistä. Verotusmenettelylain (VUK) nojalla paperilaskut yritysten välillä on käytännössä poistettu.
Jos molemmat kauppakumppanit ovat rekisteröityneet e-Fatura-järjestelmään, perinteisen paperilaskun tai tavallisen PDF-laskun lähettäminen sähköpostitse on Turkin verolainsäädännön mukaan mitätön. Lasku on toimitettava GİB:n keskusjärjestelmän kautta standardissa UBL-TR XML -muodossa.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
VIESACin integroiminen ERP- ja ostolaskujärjestelmiin varmistaa, että toimittajien VKN-tunnukset tarkistetaan suoraan GİB:n aktiivisesta rekisteristä toimittajan perustamisvaiheessa, mikä ehkäisee maksujen ja tullauksen viivästymiset.
5Turkin arvonlisäverokannat (KDV) ja kansainväliset B2B-säännöt 2026
Arvonlisäverotusta Turkissa sääntelee ALV-laki nro 3065 (Katma Değer Vergisi Kanunu). Sovellettavat verokannat vuonna 2026 ovat:
- →Yleinen verokanta (20%): Koskee suurinta osaa tavaroista ja kaupallisista palveluista.
- →Alennettu verokanta (10%): Peruselintarvikkeet, hotelli- ja majoituspalvelut, koulutuspalvelut, kirjat ja lääkkeet.
- →Erityisen alennettu verokanta (1%): Tietyt maataloustuotteet, sanomalehdet ja eräät rahoitusleasing-sopimukset.
- →Nollaverokanta ja vientivapautus (0%): Tavaroiden vienti ja ulkomaisille asiakkaille tarjotut palvelut (joiden hyöty kohdistuu Turkin ulkopuolelle) ovat verottomia vähennysoikeudella.
- →EU-Turkki-tulliliitto ja käännetty verovelvollisuus: Teollisuustuotteet liikkuvat tullitta A.TR-todistuksella, mutta arvonlisävero ja käännetyn verovelvollisuuden (reverse charge) säännöt soveltuvat rajalla. Verottoman myynnin tai käännetyn veron puolustamiseksi eurooppalaisilla yrityksillä on oltava virallinen todiste asiakkaan veronumerosta.
EU:n verotarkastajat vaativat luotettavaa näyttöä kolmansien maiden kumppanien verostatuksesta laskun päivämääränä. Ilman todistusta verovapaus voidaan evätä ja määrätä jälkiveroja.
6Menetelmä 1: Välitön tarkistus ilmaisella Turkin VKN-hakutyökalulla
Kirjanpitäjille ja ostajille, jotka tarkistavat yksittäisiä turkkilaisia toimittajia tai saapuvia laskuja, VIESAC tarjoaa helpon verkkotyökalun:
- Avaa Turkin VKN / ALV -tarkistustyökalu.
- Syötä 10-numeroinen VKN-tunnus etuliitteellä tai ilman (esim. TR6220529513 tai 6220529513).
- Napsauta Tarkista VKN suorittaaksesi algoritmisen validoinnin ja haun GİB-rekisteristä.
- Lataa virallinen tarkastusraportti tai tallenna tulos pysyvään VIESAC-arkistoosi.
Työkalu poistaa automaattisesti välilyönnit ja erikoismerkit tarjoten selkeän vahvistuksen sekunneissa.
7Menetelmä 2: Yritystason REST API SAP-, ERP- ja kauppa-automaatioon
Kansainvälisille kauppahuoneille, verkkokaupoille ja suuryrityksille, jotka käyttävät SAP S/4HANA-, Oracle Cloud ERP-, Microsoft Dynamics 365- tai Odoo-järjestelmiä, manuaaliset haut ovat liian hitaita. VIESAC ALV API tarjoaa yhtenäisen rajapinnan kaikille 27 EU-maalle ja kolmansille maille, kuten Turkille (TR), Serbialle (RS), Sveitsille (CH), Isolle-Britannialle (GB) ja Norjalle (NO).
Tee haku maakoodilla TR ja 10-numeroisella VKN-tunnuksella:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}API palauttaa vastaukset millisekunneissa kryptografisella todisteella. Tutustu WooCommerce-laajennukseemme, automatisoi ilman koodia Make-palvelulla tai valitse yrityspaketti.
8Tilintarkastuskelpoinen vaatimustenmukaisuus: PDF-todistukset ja XML-todisteet
Yksinkertainen näyttökuva ei riitä verotarkastuksessa. Huolellisuusvelvoite edellyttää yrityksen pystyvän osoittamaan, että toimittajan verostatus tarkistettiin laskun päivämääränä tai sitä ennen.
- →Virallinen PDF-tarkistustodistus: Sisältää yksilöllisen tarkistushashin, QR-koodin, aikaleiman ja GİB-lähdetiedon.
- →Kryptografinen XML/JSON-raakadata: Muuttumaton data, joka todistaa viranomaisrekisteristä saadun virallisen vastauksen.
- →10+ vuoden suojattu pilviarkisto: Haettavissa laskunumeron, yrityksen nimen tai VKN:n mukaan nopeaa auditointia varten.
Tämä väärentämätön auditointijälki turvaa vienti- ja vähennysoikeudet verotarkastuksessa.
9Yleiset virheet Turkin veronumeroiden tarkistuksessa
- →Turkin numeroiden etsiminen EU:n VIESistä: Turkki ei ole EU:n veroaluetta. TR-alkuinen haku VIESissä epäonnistuu aina.
- →10-numeroisen VKN:n sekoittaminen 11-numeroiseen TCKN:ään: Omistajan henkilötunnuksen käyttö B2B-yrityslaskuissa johtaa hylkäykseen.
- →Modulo 10/9 -tarkistuksen ohittaminen: Kirjoitusvirheet numeroissa 1–9 muuttavat tarkistusnumeron. Paikallinen kaavalaskenta havaitsee virheen heti.
- →e-Fatura-rekisteröinnin huomiotta jättäminen: Vaikka VKN olisi voimassa, laskutus ilman e-Faturaa tekee laskusta pätemättömän.
- →Tavallisten ruutukaappausten käyttö: Kuvista puuttuvat veroviranomaisten vaatimat digitaaliset aikaleimat ja todistusvoima.
Näiden virheiden välttäminen varmistaa sujuvan hankinnan, laskutuksen ja tullauksen ilman seuraamuksia.
10Usein kysytyt kysymykset (FAQ) Turkin ALV:sta ja VKN:stä
Miltä Turkin ALV-numero näyttää?
Yhtiöille Turkin veronumero on 10-numeroinen Vergi Kimlik Numarası (VKN), muodossa 6220529513 tai kansainvälisesti TR6220529513. Yksityiset elinkeinonharjoittajat käyttävät 11-numeroista TCKN-tunnusta.
Voiko Turkin ALV-numeron tarkistaa EU:n VIES-järjestelmästä?
Ei. Turkki ei ole EU:n jäsen eikä sen verorekisteri ole liitetty VIESiin. Tarkistus on tehtävä Gelir İdaresi Başkanlığı (GİB) -järjestelmästä tai VIESACin kautta.
Mitä eroa on VKN:llä ja TCKN:llä?
VKN (10 numeroa) myönnetään yrityksille ja yhteisöille. TCKN (11 numeroa) on Turkin kansalaisten henkilötunnus. Kansainvälisessä B2B-kaupassa käytetään VKN:ää.
Mikä on GİB e-Fatura ja miksi se pitää tarkistaa?
Se on Turkin lakisääteinen sähköisen laskutuksen järjestelmä. Tietyn liikevaihtorajan ylittävien yritysten on laskutettava keskitetysti sen kautta. Tarkistus takaa laskun laillisuuden.
Miten Turkin VKN-tarkistusalgoritmi toimii?
10. numero lasketaan virallisella Modulo 10- ja Modulo 9 -kaavalla painokertoimilla \( 2^{10-i} \). VIESAC laskee tämän paikallisesti ennen viranomaiskyselyä.
Mitkä ovat Turkin ALV-kannat vuonna 2026?
Yleinen ALV-kanta (KDV) on 20%. Alennettu kanta on 10% (tietyt elintarvikkeet, hotellit) ja 1% (tietyt maataloustuotteet). Vienti ulkomaille on verotonta (0%).
11Viralliset lähteet Turkin verotarkistuksiin
Kaikki Turkin ALV- ja VKN-tarkistukset VIESACissa perustuvat Turkin tasavallan virallisten valtiollisten elinten tietoihin:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Nämä viranomaiset sääntelevät verotusta, rekisteröintejä ja sähköistä raportointia Turkissa. VIESAC tarjoaa suoran ja luotettavan yhteyden virallisiin rekistereihin.
Tarkista Turkin veronumerot reaaliajassa
Tarkista turkkilaiset yritykset virallisesta GİB-rekisteristä, vahvista e-Fatura-rekisteröinti, luo PDF-sertifikaatit ja automatisoi REST API:n avulla.

Hakukoneoptimointi ja avainsanat
Tärkeimmät haut: Turkin ALV numeron tarkistus, vahvista turkkilainen VKN, Vergi Kimlik Numarası haku, GİB e-Fatura tarkistus, Turkki VIESissä, VKN ja TCKN ero, Turkin ALV kannat 2026, käännetty verovelvollisuus B2B Turkki, VIESAC API.