¿Está Turquía en el sistema VIES de la UE? No. Turquía no es un Estado miembro de la Unión Europea; los registros de IVA turcos no se pueden verificar a través de la base de datos VIES de la Comisión Europea. Para validar un socio comercial turco, los equipos fiscales y de compras deben verificar su número de identificación fiscal de 10 dígitos (VKN — Vergi Kimlik Numarası) directamente en los registros oficiales de la Administración Tributaria de Turquía (Gelir İdaresi Başkanlığı — GİB).
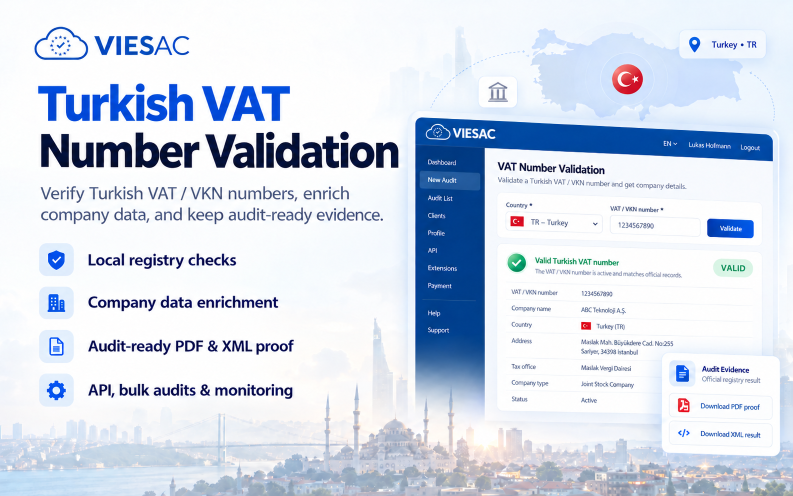
Los departamentos financieros europeos, administradores de ERP y plataformas B2B se encuentran frecuentemente con bloqueos cuando buscan proveedores o clientes turcos en VIES. Al encontrarse fuera del territorio fiscal del IVA comunitario, las consultas en VIES fallan de inmediato arrojando un error de código de país no admitido.
Ya sea para importaciones en el marco de la Unión Aduanera UE-Turquía (certificado de circulación A.TR), contratación de servicios tecnológicos y manufactureros, cumplimiento con la facturación electrónica obligatoria (e-Fatura y e-Arşiv) o acreditación de operaciones con inversión del sujeto pasivo, conservar pruebas de auditoría fechadas e inalterables es indispensable.
1Identificadores fiscales turcos: VKN (sociedad) vs TCKN (personal)
Uno de los errores más extendidos en las operaciones con Turquía consiste en confundir el NIF de la empresa con el documento de identidad personal. Las autoridades turcas distinguen claramente dos códigos:
| Identificador | Organismo emisor | Estructura & Dígitos | Función principal en el comercio | ¿Utilizado para IVA B2B y facturas? |
|---|---|---|---|---|
| VKN (Vergi Kimlik Numarası) | Gelir İdaresi Başkanlığı (GİB) | 10 dígitos (ej. 6220529513 o TR6220529513) | NIF societario y de IVA para entidades mercantiles, instituciones y e-Fatura | Sí — Obligatorio B2B |
| TCKN (T.C. Kimlik Numarası) | Nüfus ve Vatandaşlık İşleri (NVİ) | 11 dígitos (particulares y autónomos) | Número de identidad de ciudadanía empleado por autónomos individuales y personas físicas | Solo B2C / Autónomos |
Al verificar sociedades de capital turcas (Anonim Şirket — A.Ş.) o sociedades limitadas (Limited Şirket — Ltd. Şti.), siempre debe validar el VKN de 10 dígitos. Introducir un TCKN de 11 dígitos en circuitos de facturación B2B provoca el rechazo automático del expediente.
2El algoritmo matemático de control del VKN turco (Módulo 10 / 9)
Todo número VKN genuino obedece a un algoritmo oficial de control establecido por el Ministerio de Hacienda y Finanzas. El décimo dígito es una cifra de control calculada a partir de los dígitos 1 al 9:

Para cada posición \( i \) de 1 a 9 con dígito \( d_i \), se calcula \( c_i = (d_i + 10 - i) \pmod{10} \). Si \( c_i \neq 0 \), se computa \( v_i = (c_i \times 2^{10 - i}) \pmod{9} \) (si resulta 0, se toma 9). Si \( c_i = 0 \), \( v_i = 0 \).

Se suman todos los valores: \( S = \sum_{i=1}^{9} v_i \). El décimo dígito \( d_{10} \) debe ser igual a \( (10 - (S \pmod{10})) \pmod{10} \). Si el resultado difiere, el número es matemáticamente incorrecto.

En el comercio transfronterizo, intercambios EDI y sistemas ERP (SAP S/4HANA, Microsoft Dynamics, Oracle), se antepone el prefijo ISO 3166-1 «TR», formando una clave de 12 caracteres (ej. TR6220529513).
VIESAC ejecuta esta comprobación de Módulo 10/9 localmente en tiempo real, bloqueando errores de tecleo antes de emitir solicitudes a la autoridad tributaria.
3VKN vs KDV: Sujeción al IVA y el ecosistema e-Fatura
¿Implica un VKN activo que la entidad esté registrada en el IVA (KDV)? Las empresas inscritas en la delegación de hacienda (Vergi Dairesi) reciben un VKN y tienen la consideración de sujetos pasivos del IVA (KDV — Katma Değer Vergisi). No obstante, es imprescindible comprobar dos aspectos:
- →Estado fiscal activo: La delegación de hacienda debe mantener a la empresa en actividad, sin bajas, liquidaciones ni embargos.
- →Censo obligatorio e-Fatura (Mükellef Listesi): Las compañías que superan determinados umbrales de facturación (comercio electrónico, hidrocarburos, construcción) están obligadas por ley a integrarse en la red nacional e-Fatura.
- →Facturación e-Arşiv: Para clientes que aún no operan en e-Fatura, las empresas turcas deben emitir obligatoriamente facturas firmadas electrónicamente mediante el portal e-Arşiv.
Comprobar a un proveedor en VIESAC acredita si está censado en el registro e-Fatura de la GİB, asegurando la validez del formato legal de facturación.
| Cuestión clave | Normativa aplicable & Solución |
|---|---|
| ¿Se pueden consultar números turcos en el VIES de la UE? | No. Turquía está fuera de la UE. La verificación se realiza ante la GİB mediante VIESAC. |
| ¿Cuál es el formato del número de IVA en Turquía? | Exactamente 10 dígitos (VKN) para empresas, o 12 caracteres con el prefijo TR. |
| ¿Qué información oficial valida VIESAC? | Validez del algoritmo, estado activo, alta en e-Fatura de la GİB y rastro probatorio. |
4Facturación electrónica obligatoria en Turquía: e-Fatura y e-Arşiv
Turquía cuenta con uno de los regímenes de facturación electrónica más maduros del mundo. Conforme a la Ley de Procedimiento Tributario (Vergi Usul Kanunu — VUK), las facturas en papel entre entidades mercantiles están prohibidas.
Si ambas contrapartes están censadas en e-Fatura, enviar una factura en papel o un archivo PDF por correo carece de validez fiscal. El documento debe tramitarse a través de la pasarela central de la GİB en formato XML UBL-TR.
Under Turkish Tax Procedure Law (VUK), issuing an ordinary invoice to a business that is enrolled in the central e-Fatura network is strictly prohibited and legally invalid. By verifying whether your Turkish trading partner is registered on GİB's e-Fatura taxpayer list prior to invoice processing, accounting systems prevent costly billing rejections and compliance penalties.
Al verificar previamente los VKN de sus proveedores a través de VIESAC, los equipos de cuentas a pagar garantizan que la facturación cumpla los requerimientos legales antes del abono.
5Tipos de IVA (KDV) en Turquía y reglas B2B en 2026
El impuesto sobre el valor añadido en Turquía está regulado por la Ley n.º 3065 (Katma Değer Vergisi Kanunu). Los tipos aplicables en 2026 son:
- →Tipo general (20%): Aplicable a la mayoría de entregas de bienes y prestaciones de servicios.
- →Tipo reducido (10%): Aplicable a alimentos básicos, alojamiento hotelero, enseñanza y medicamentos.
- →Tipo superreducido (1%): Aplicable a determinados productos agrícolas básicos y contratos de leasing financiero.
- →Tipo cero y exportaciones (0%): Las exportaciones de bienes y servicios prestados a clientes extranjeros con aprovechamiento fuera de Turquía están exentas con derecho a deducción.
- →Unión Aduanera UE-Turquía e Inversión del sujeto pasivo: Las mercancías industriales circulan exentas de aranceles amparadas por un certificado de circulación A.TR. Para servicios internacionales, la AEAT y las haciendas de la UE exigen acreditar la condición empresarial del cliente turco para justificar la exención por inversión del sujeto pasivo.
Las inspecciones tributarias en España (AEAT) y en la UE analizan rigurosamente las operaciones con terceros países. Un certificado de validación con marca de tiempo blinda las deducciones frente a liquidaciones de oficio.
6Método 1: Comprobación online instantánea con el Validador de IVA de Turquía
Para administrativos y compradores que gestionan el alta de un nuevo proveedor o revisan una factura puntual, VIESAC pone a su disposición un verificador web gratuito:
- Entre en el Validador de IVA & VKN de Turquía.
- Introduzca el VKN de 10 dígitos con o sin el prefijo TR (ej. TR6220529513 o 6220529513).
- Pulse en Validate VKN para ejecutar la comprobación matemática y consultar la base de datos de la GİB.
- Descargue el justificante probatorio o almacene el registro en su panel de VIESAC.
La herramienta limpia automáticamente espacios, guiones y caracteres inválidos.
7Método 2: API REST corporativa para ERP, SAP y automatización
Para grandes volúmenes de facturación y entornos ERP (SAP S/4HANA, Microsoft Dynamics 365, Oracle, Odoo), la API de validación de IVA de VIESAC unifica en un único punto de enlace a los 27 Estados de la UE junto con países clave como Turquía (TR), Serbia (RS), Suiza (CH), Reino Unido (GB) y Noruega (NO).
Basta con enviar el código TR junto con el VKN de 10 dígitos:
POST /api/v1/audits
{
  "country_code": "TR",
  "vat_number": "6220529513",
  "invoice_number": "INV-2026-TR-4019"
}La API responde en milisegundos y genera un certificado con trazabilidad criptográfica. Consulte también nuestra extensión para WooCommerce y el conector para Make.
8Defensa ante inspecciones: Certificados PDF con sellado de tiempo y XML
Una simple captura de pantalla carece de valor jurídico ante los inspectores de tributos. Las empresas deben guardar constancia inalterable de la situación fiscal de sus socios en el momento exacto de cada transacción.
- →Certificado oficial de verificación en PDF: Incorpora código QR de validación, sellado de tiempo, identificador único de auditoría y razón social contrastada.
- →Evidencia técnica XML/JSON: Conserva la respuesta telemática original de la administración tributaria turca.
- →Custodia en la nube durante más de 10 años: Localización inmediata por número de factura, razón social o VKN en caso de inspección.
Esta cadena de custodia garantiza la deducibilidad del gasto y respalda la exención del IVA en el comercio internacional.
9Errores frecuentes al comprobar el IVA en Turquía
- →Consultar identificadores turcos en el portal VIES: Turquía no pertenece a la UE; la consulta en VIES siempre arrojará un error de país.
- →Confundir el VKN (10 dígitos) con el TCKN (11 dígitos): Emplear el documento personal del administrador en lugar del NIF de la empresa paraliza los circuitos B2B.
- →Omitir el control de Módulo 10/9: Las erratas de teclado alteran la cifra final; comprobar la fórmula detecta números fraudulentos al instante.
- →Descuidar la condición de emisor en e-Fatura: Ignorar si el proveedor está obligado a facturar telemáticamente invalida la factura comercial recibida.
- →Rastrear mediante capturas de pantalla perecederas: No acreditan fehacientemente la realidad fiscal ante la Agencia Tributaria.
Evitar estos fallos blinda sus procedimientos tributarios en las operaciones con Turquía.
10Preguntas frecuentes (FAQ) sobre el IVA y el VKN en Turquía
¿Cómo es un número de IVA turco?
En el caso de sociedades mercantiles, es el Vergi Kimlik Numarası (VKN) de 10 dígitos, consignado como 6220529513 o internacionalmente como TR6220529513. Los profesionales autónomos emplean su TCKN de 11 dígitos.
¿Es posible verificar un número turco en el censo VIES?
No. Turquía no forma parte del VIES de la Unión Europea. La validación debe realizarse ante la GİB o a través de VIESAC.
¿En qué se diferencian el VKN y el TCKN?
El VKN (10 dígitos) identifica a las personas jurídicas y entidades mercantiles. El TCKN (11 dígitos) es el número del censo de identidad de los ciudadanos turcos.
¿Qué es el censo GİB e-Fatura y por qué es obligatorio verificarlo?
Es la red estatal de facturación electrónica obligatoria. Comprobar que el emisor está censado garantiza que la factura se emita por el canal legal homologado.
¿Cómo opera el algoritmo de la cifra de control del VKN?
La 10.ª cifra resulta de combinar ponderaciones exponenciales de Módulo 10 y Módulo 9 en los primeros 9 dígitos. VIESAC comprueba este algoritmo de forma previa.
¿Qué tipos de IVA rigen en Turquía en 2026?
El tipo general (KDV) es del 20%, el tipo reducido es del 10% (alimentación, hostelería, farmacia) y el superreducido del 1%. Las exportaciones disfrutan del tipo 0% con derecho a deducción.
11Organismos oficiales para la verificación tributaria en Turquía
Las comprobaciones de IVA ejecutadas por VIESAC consultan directamente los registros públicos de la República de Turquía:
- →Gelir İdaresi Başkanlığı (GİB): Official portal of the Turkish Revenue Administration at gib.gov.tr.
- →GİB İnteraktif Vergi Dairesi: Online national tax office for corporate tax management and Vergi Kimlik Numarası services at ivd.gib.gov.tr.
- →GİB e-Belge & e-Fatura Portal: Official electronic document clearinghouse and registered taxpayer repository at ebelge.gib.gov.tr.
- →Ticaret Bakanlığı (Ministry of Trade): Central commercial register system (MERSİS) and customs administration at ticaret.gov.tr.
Estas entidades regulan el régimen tributario y la facturación electrónica en Turquía. VIESAC se conecta de forma fidedigna a estas fuentes para proporcionar certeza jurídica.
Valide números de IVA y VKN turcos en tiempo real
Compruebe identificadores ante la GİB, confirme la inscripción en e-Fatura, descargue certificados de auditoría en PDF y automatice mediante API REST.

Mapa de palabras clave & Resumen SEO
Consultas prioritarias: Validar IVA Turquía, verificar VKN Turquía, comprobar número IVA turco, validador VKN Turquía, Vergi Kimlik Numarası, registro GİB e-Fatura, Gelir İdaresi Başkanlığı, İnteraktif Vergi Dairesi, diferencia TCKN y VKN, formato IVA Turquía TR, Unión Aduanera UE Turquía certificado ATR.